業績が悪かった年の株主への手紙や決算説明は、どのような言葉で始まるでしょうか。「世界的な需要の減速により」「原材料価格の高騰を受け」。どれも事実である場合が多く、それ自体が誤りではありません。
ただ、経営と組織の研究では、こうした原因の書き方そのものが分析の対象になってきました。本記事では、IR での答え方や謝罪の作法ではなく、年次報告書に書かれた「原因の帰し方」を調べた研究に絞って紹介します。未達のときの投資家対話は世界の投資家が経営者を見る視点、謝罪の組み立ては世界のリーダーの「謝罪」の作法で扱っています。
なお、紹介する3本の研究は、いずれも出版社の全文を確認できず、公開されている抄録の範囲で紹介しています。
「市況の悪化により」で始まる説明
人は、起きた出来事の原因を何かに帰して理解しようとします。心理学ではこれを「帰属」と呼びます。原因を自分の側(能力・努力・判断)に求めるか、自分の外側(環境・運・他者)に求めるかが、帰属の代表的な分け方です。
企業の年次報告書や株主への手紙も、業績の原因を説明する文書です。売上が伸びた年は「新製品の投入が奏功し」、落ちた年は「市場環境の悪化により」。こうした書き方の偏りは、研究者が数えて分析できる対象になります。
良い結果は自分の手柄、悪い結果は外部のせい
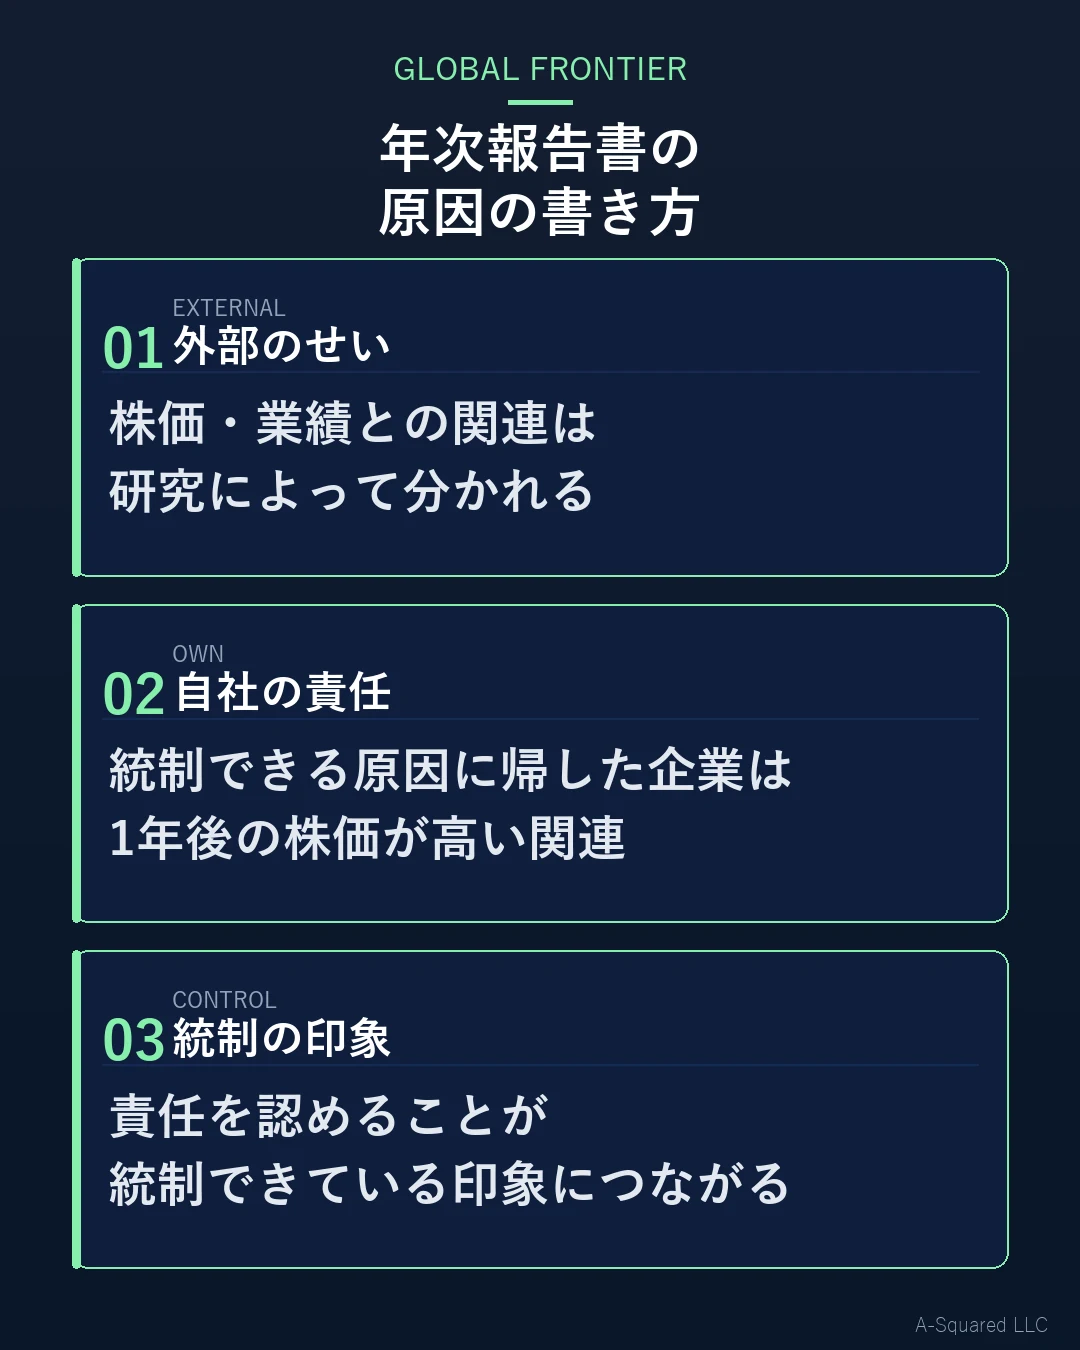
良い結果を自分の側に、悪い結果を外部に帰す傾向は「自己奉仕的な帰属」と呼ばれます。Clapham 氏と Schwenk 氏は抄録で、年次報告書の経営陣の帰属を調べたこれまでの研究が、経営陣は良い結果を自分の手柄にすることを繰り返し示してきたとまとめています。
そのうえで、この偏りが何を意味するのかについては意見が分かれていました。投資家などに良い印象を与えようとする印象操作なのか、それとも経営陣自身の認識が偏っているのか。また、その書き方が将来の業績の改善と結びつくのか、悪化と結びつくのか。以下の3本は、この問いに異なる角度から取り組んだ研究です。
株主への手紙は、原因をどう書いてきたか
Staw 氏、McKechnie 氏、Puffer 氏は1983年、企業の年次報告書に載った株主への手紙を分析し、自己奉仕的な帰属が見られるかを調べました。
抄録によれば、手紙には自己奉仕的な帰属の強い証拠が見られました。その形は二つあり、良い結果を自社の功績として強調する「高める」形と、悪い結果の責任を外へ向ける「守る」形の両方が使われていたといいます。
では、その書き方は投資家に効いていたのでしょうか。抄録は、自己奉仕的な帰属の使用がその後の株価の改善と関連していたと報告し、投資家にとって説得力があったようだと述べています。
役員の株の売却が示すもの — 楽観ではなく印象操作
この研究にはもう一つの分析があります。自己奉仕的な帰属は、経営陣が本当に先行きを楽観していることの表れなのか、それとも印象をよく見せるための操作なのか、という問いです。
抄録によると、高める形の帰属は、その後に役員が自社の株を売却することと関連していました。本当に楽観しているなら、自社株を手放す理由は小さいはずです。著者らはこの結果から、自己奉仕的な帰属は、純粋な楽観の表明というより印象操作の一形態だったと考えています。
公益企業の分析 — その後の業績とはおおむね負の関係
Clapham 氏と Schwenk 氏は1991年、公益企業の年次報告書に載った株主への手紙を分析しました。公益企業は、一般に料金や事業が規制を受ける業種です。
抄録によれば、手紙の帰属にはこれまでの研究と同じ一般的なパターン、つまり経営陣が良い結果を自分の手柄にする傾向が見られました。ところが、この帰属のパターンと、その後の業績(1株あたり利益の伸び)との関係はおおむね負だったといいます。
「おおむね」とあるように、すべての分析で一貫した結果ではありません。また、自己奉仕的な帰属が業績を悪化させたと示したものでもありません。
14社・21年分の年次報告書 — 自社に不利な帰属と1年後の株価
Lee 氏、Peterson 氏、Tiedens 氏は2004年、論文の題を「Mea Culpa」(ラテン語で「私の過ち」)としました。人の帰属のしかたが個人や対人関係の結果と結びつくことは知られていますが、組織が公に示す帰属は組織の結果を予測するのか、という問いです。
著者らは、14社の21年間にわたる年次報告書に書かれた帰属を内容分析しました。抄録によれば、悪い出来事を、社内にあって自社が統制できる原因に帰した企業は、1年後の株価が高かったと報告されています。著者らはこうした書き方を、自社に不利になる「自己奉仕的でない」帰属と呼んでいます。
2つの結果は矛盾しているのか — 測った帰属の違い
1983年の研究では自己奉仕的な帰属が株価の改善と、2004年の研究では自社に不利な帰属が株価の高さと関連していました。一見すると逆向きに見えます。
ただし、二つの研究が見ていた帰属は同じではありません。1983年の研究は、良い結果を高める形と悪い結果を守る形を含めた自己奉仕的な帰属の全体を扱っていました。2004年の研究は、悪い出来事に対して、原因を社内の統制できる要因に求めたかどうかに焦点を当てています。対象企業も時期も異なります。
抄録だけから、どちらが正しいかを決めることはできません。言えるのは、原因の書き方とその後の株価の関係は、研究によって結果が分かれているということです。
なぜ責任を認めると評価されうるのか — 統制できている印象
Lee 氏らは、悪い出来事について自社の責任を認めることで、組織が状況を統制できているように見え、それがより好ましい印象につながったと論じています。
外部要因だけを挙げる説明は、裏を返せば「この問題は自分たちの手の届かないところにある」と述べていることになります。一方、「自社の判断に誤りがあった」と書けば、その判断を改めることで状況を変えられる、という含みが生まれます。これは著者らの解釈を踏まえた読み方で、投資家の受け止め方を直接測った結果ではありません。
「責任を認めれば株価が上がる」とは言えない理由
3本とも、企業が書いた文書と、その後の株価や業績との関連を調べた研究です。書き方を変えれば株価が上がる、という因果を示したものではありません。
たとえば、実際に問題の原因をつかみ、手を打てている企業ほど、責任を具体的に書けるのかもしれません。その場合、株価と結びついていたのは書き方そのものより、企業の実態のほうだった可能性があります。
1983年の研究で見られた役員の株の売却との関連も、書き方と実態が食い違う場合があることを示唆しています。手紙の文面が楽観的でも、経営陣の行動がそれに沿っているとは限りません。読み手が言葉と行動の両方を見ている以上、文面だけを整えても、評価が続くとは考えにくいでしょう。
さらに、3本の研究は対象の業種も時期も異なり、分析の方法の細部は抄録からは分かりません。結果が分かれている理由を、抄録の範囲で断定することはできません。
また、紹介した研究は日本企業の開示を分析したものではありません。日本の決算説明や株主総会への適用は、推論にとどまります。
悪い知らせを説明するときの原因の書き方
研究が直接示したことではありませんが、Lee 氏らの解釈から、悪い年の説明を見直すときの観点が考えられます。
- 外部要因と自社の判断を分けて書く — 市況の影響を否定する必要はない。そのうえで、自社が統制できた部分は何だったかを書く
- 統制できる原因には、次の手当てを添える — 原因と打ち手が対になっていれば、統制できている印象の裏づけになる
- 責任を全員に薄めない — 「私たち全員で反省し」と書くより、誰の判断だったかを示す
たとえば、次の二つの説明を比べてみます。いずれも本記事のために作った架空の例です。
1つ目は外部要因だけの説明です。「当期は、海外市場の需要減速と原材料価格の高騰により、前期比で減益となりました。」事実としては正しくても、読み手には、会社として何を見誤り、何を変えるのかが伝わりません。
2つ目は、外部要因と自社の判断を分けた説明です。「当期の減益には、海外市場の需要減速という外部要因に加え、需要の回復を前提に在庫を積み増した当社の判断が影響しました。在庫の判断基準を見直し、来期からは四半期ごとに経営会議で点検します。」原因の一部を自社の判断に求め、その判断をどう改めるかまで書いています。
書き上げた説明を見直すときは、次の4点を確かめると整理しやすくなります。
- 外部要因と、自社が統制できた要因を分けて書いているか
- 自社の要因について、誰の、どの判断だったかが分かるか
- その要因に対する次の打ち手と、点検の時期が書かれているか
- 外部要因の説明が、自社の要因を見えにくくするほど長くなっていないか
ただし、統制できなかった要因まで自社の責任として書く必要はありません。事実に反する形で責任を引き受けることは、研究の示したことでもなく、かえって説明の信頼を損なうおそれがあります。
原因の書き方は手紙の文言だけで完結しません。数字の要因を口頭でどう説明するかは決算説明会で投資家の信頼を得る話し方、悪い知らせを「私たち」で語るときの注意は世界のリーダーの演説は、なぜ「私」より「私たち」なのかで扱っています。
まとめ
株主への手紙には、良い結果を自分の手柄にし、悪い結果を外部に帰す偏りが繰り返し見られてきました。その書き方がその後の株価や業績とどう関連するかは、研究によって結果が分かれています。一方、悪い出来事を自社が統制できる原因に帰した企業は、1年後の株価が高いという関連も報告されています。
いずれも因果を示した研究ではありません。それでも、悪い年の説明で問われるのは、外部要因の列挙ではなく、自社が何を統制できるかを示せるかどうかだと考えられます。
参考文献・出典
- Staw, B. M., McKechnie, P. I., & Puffer, S. M. (1983). The justification of organizational performance. Administrative Science Quarterly, 28(4), 582. https://doi.org/10.2307/2393010
- Clapham, S. E., & Schwenk, C. R. (1991). Self-serving attributions, managerial cognition, and company performance. Strategic Management Journal, 12(3), 219-229. https://doi.org/10.1002/smj.4250120305
- Lee, F., Peterson, C., & Tiedens, L. Z. (2004). Mea culpa: Predicting stock prices from organizational attributions. Personality and Social Psychology Bulletin, 30(12), 1636-1649. https://doi.org/10.1177/0146167204266654